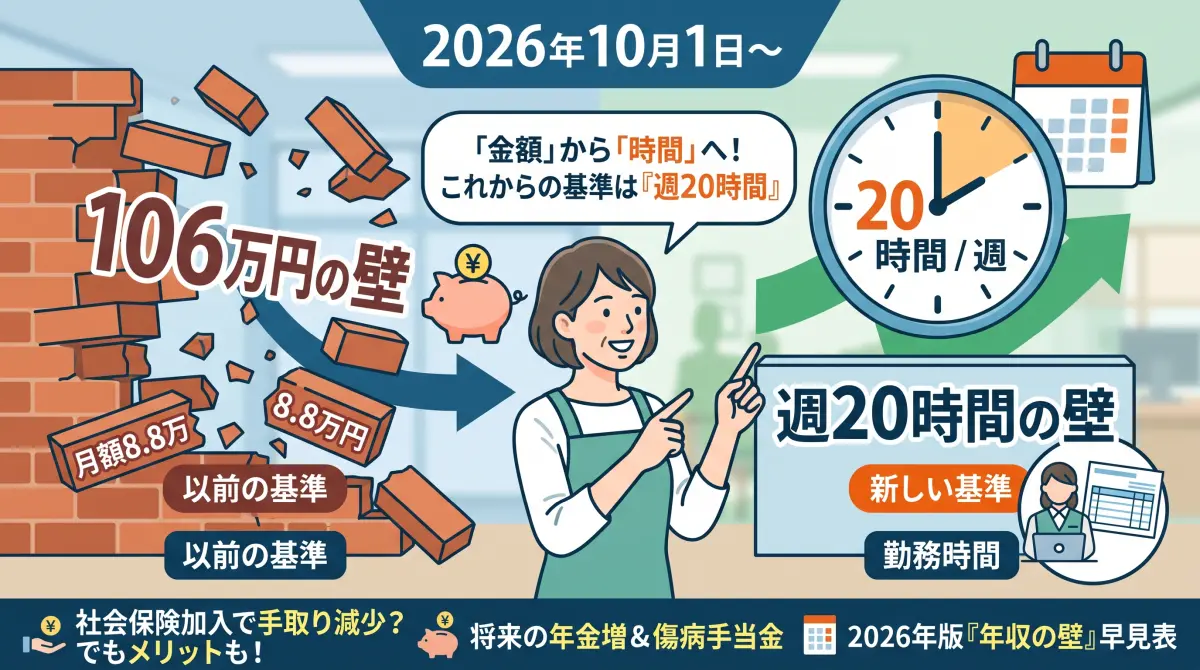
2026年10月1日、パートやアルバイトの働き方を長年しばってきた「106万円の壁」が撤廃されました。ニュースで「壁がなくなった」と聞いて、「これで年収を気にせず働ける」と思った方もいれば、「逆に全員が社会保険に入らされるのでは」と不安になった方もいるはずです。
実際のところ、撤廃されたのは「月額賃金8.8万円以上」という賃金の条件だけです。社会保険に入るかどうかの判断は、これからは「年収いくらか」ではなく「週20時間以上働く契約かどうか」に移りました。つまり、壁が消えたというより「106万円の壁」が「週20時間の壁」に置き換わったのです。
以前、2025年の税制改正で「103万円の壁」がどう変わったかを整理しましたが、その後も2026年に入って税金の壁は178万円に、扶養の判定方法も変わりました。今回は社会保険の「106万円の壁」撤廃を中心に、手取りへの影響と、2026年版の年収の壁をあらためて整理します。
この記事でわかること
- 2026年10月1日に何が撤廃され、何が残ったのか
- なぜ「106万円」という基準が不要になったのか
- 新しい判断基準「週20時間」の正しい読み方
- 社会保険に入った場合の手取り減少額と、将来もらえるもの
- 新設の「保険料調整制度」で負担がどこまで軽くなるか
- 2026年版「年収の壁」早見表と、立場別の具体的な対応
先に結論
- 撤廃されたのは「月額8.8万円以上」の賃金要件だけ。週20時間以上・勤務先51人以上などの条件は残っています
- 最低賃金の上昇で、週20時間働けばほぼ全員が8.8万円を超えていたため、実際に手取りが変わる人は多くありません
- 扶養内で働きたいなら、これからは「年収」ではなく「契約上の週の労働時間」を20時間未満に保つことがポイントです

目次
1. 2026年10月1日、「106万円の壁」の賃金要件が撤廃された
撤廃の日付は、政令で正式に決まっています。2026年9月11日の官報で施行期日を定める政令(令和8年政令第275号)が公布され、健康保険・厚生年金保険の短時間労働者の適用要件から賃金要件を撤廃する日が「令和8年10月1日」とされました。日本年金機構も、10月1日に撤廃されたことを事業所向けに告知しています。
パート・アルバイト(短時間労働者)が勤め先の社会保険に入る条件は、次のように変わりました。
| 条件 | 2026年9月30日まで | 2026年10月1日から |
|---|---|---|
| 週の所定労働時間 | 20時間以上 | 変更なし |
| 賃金 | 所定内賃金が月額8.8万円以上 | 撤廃 |
| 雇用期間 | 2か月を超える見込み | 変更なし |
| 学生 | 対象外 | 変更なし |
| 勤め先の規模 | 厚生年金の被保険者数51人以上 | 変更なし(2027年10月から段階的に拡大) |
補足:「106万円」はもともと年収の基準ではなかった
「106万円の壁」の正体は、月額8.8万円以上という基準でした。8.8万円×12か月がおよそ106万円になるため、この呼び名で広まりました。判定には残業代・賞与・通勤手当は含まれていません。前回の記事で「106万円の壁は交通費を含まない」と書いたのは、この月額基準の考え方によるものです。
2. 撤廃の理由は最低賃金の上昇にある
なぜ賃金の条件が不要になったのか。理由はシンプルで、最低賃金が上がり、週20時間働けば誰でも8.8万円を超えるようになったからです。
厚生労働省の政令案の説明では、2026年4月以降はすべての都道府県で最低賃金が時給1,016円以上になることを前提に、週20時間の条件を満たせば賃金の条件もほぼ自動的に満たす、という整理がされています。
仕組み:最低賃金×週20時間の計算
1,016円 × 週20時間 × 52週 ÷ 12か月 = 約88,000円
最低賃金ちょうどの時給で、週20時間ぴったり働いても月8.8万円に届きます。つまり「週20時間以上」と「月8.8万円以上」は、実態としてほぼ同じ条件になっていました。
この計算からわかるとおり、「10月から急に社会保険料を引かれる人」は実際にはかなり少数です。すでに51人以上の会社で週20時間以上働いていた人は、ほとんどが撤廃前から社会保険に加入していたはずです。
なお、最低賃金の減額特例を受けている方は例外です。所定内賃金が月額8.8万円未満の「特定減額特例対象者」は原則として加入対象外で、本人の申し出があれば加入できます。
3. 新しい基準「週20時間」は契約上の時間で判断する
これからの判断基準は「週20時間」です。ここで誤解しやすいのが、実際に働いた時間ではなく、雇用契約書や労働条件通知書に書かれた「所定労働時間」で判断するという点です。
週の所定労働時間が20時間未満であれば、年収がいくらであっても勤め先の社会保険に加入する必要はありません。逆に、契約が週20時間以上なら、月収が8.8万円に届かなくても加入対象になります。
社会保険の加入判定は、次の順番で考えると整理しやすくなります。
| 確認の順番 | 条件 | 結果 |
|---|---|---|
| ① | 週の所定労働時間・月の所定労働日数が正社員の4分の3以上(おおむね週30時間以上) | 会社の規模に関係なく加入 |
| ② | ①に当たらないが、勤め先の厚生年金被保険者数が51人以上 | ③へ進む |
| ③ | 週20時間以上・2か月超の雇用見込み・学生でない | すべて満たせば加入(金額は問わない) |
| — | 勤め先が50人以下で、①にも当たらない | 2027年9月までは加入対象外 |
注意:残業が多くても判定は変わらない?
契約上の所定労働時間が週20時間未満でも、実際の労働時間が2か月連続で週20時間以上になり、その後も続く見込みがある場合は、3か月目から加入対象になる取り扱いがあります。「契約は週18時間なのに、毎週ほぼ22時間働いている」という状態が続くなら、勤め先に確認しておきましょう。
4. 社会保険に入ると手取りはいくら減るのか(試算)
新たに社会保険に入る場合、本人負担はおおむね賃金の14〜15%程度です。協会けんぽ(全国平均)の2026年度の料率をもとに、月収8.8万円と10万円のケースで試算しました。
| 項目(本人負担・月額) | 月収8.8万円 | 月収10万円 |
|---|---|---|
| 標準報酬月額 | 88,000円 | 98,000円 |
| 健康保険(9.90%の半分) | 約4,356円 | 約4,851円 |
| 子ども・子育て支援金(0.23%の半分) | 約101円 | 約113円 |
| 厚生年金(18.3%の半分) | 約8,052円 | 約8,967円 |
| 合計(月) | 約12,500円 | 約13,900円 |
| 合計(年) | 約15.0万円 | 約16.7万円 |
※40歳未満の場合の試算です。40〜64歳は介護保険料(1.62%の半分)が加わり、月収8.8万円で月約700円増えます。健康保険料率は都道府県や健康保険組合によって異なります(例:協会けんぽ広島支部は9.78%)。
年間15万円前後の負担は小さくありません。ただし、支払った分はすべて消えるわけではなく、次のような形で戻ってきます。
社会保険に入って得られるもの
- 将来の年金が増える:月収8.8万円で1年加入すると、老齢厚生年金が年額約5,800円増える計算です(標準報酬月額×5.481/1000×12で試算)。10年加入なら年約5.8万円が65歳から一生上乗せされます
- 傷病手当金:病気やケガで仕事を休んだとき、給与のおよそ3分の2が最長1年6か月支給されます
- 出産手当金:産前産後の休業中にも給付が受けられます
- 障害厚生年金・遺族厚生年金:万一のときの保障が厚くなります
また、夫が自営業やフリーランスで、もともと自分で国民健康保険と国民年金を払っていた方は、勤め先の社会保険に入ったほうが負担が軽くなるケースが多くあります。会社が保険料の半分を負担してくれるうえ、国民年金の保険料(月1万7千円台)が不要になるためです。
5. 新設の「保険料調整制度」で本人負担が最大3年間軽くなる
10月からは、手取りの急な減少を和らげる新しい仕組みも始まりました。それが「保険料調整制度」です。
会社が従業員の保険料の一部を一時的に肩代わりすることで、本人の負担を通算3年間軽くする制度です。会社が多めに払った分は後で調整されるため、会社が最終的に納める保険料は増えず、本人の将来の年金額も減りません。
| 標準報酬月額 | 1〜2年目(本人:会社) | 3年目(本人:会社) |
|---|---|---|
| 88,000円以下 | 25:75 | 37.5:62.5 |
| 98,000円 | 30:70 | 40:60 |
| 104,000円 | 36:64 | 43:57 |
| 110,000円 | 41:59 | 45.5:54.5 |
| 118,000円 | 45:55 | 47.5:52.5 |
| 126,000円 | 48:52 | — |
※通常は本人:会社=50:50です。月収8.8万円の場合、1〜2年目の本人負担は通常の約半分(月6,000円台)になる計算です(試算)。
注意:すべての人が使えるわけではない
- 対象は標準報酬月額12.6万円以下(月収13万円未満)の短時間労働者
- 対象の会社は、2026年10月1日以降に任意で特定適用事業所になった会社と、2027年10月以降の適用拡大で新たに対象となる会社
- すでに51人以上の会社で働いている方は、原則として対象外
- 会社が「開始の申出」をしないと使えない(対象になった日から2年以内)
6. 2026年版「年収の壁」早見表(前回記事からの変更点)
前回の記事では、2025年の税制改正で「103万円の壁」が160万円に変わった点を中心に整理しました。
その後、2026年に入ってからも税金・社会保険の両方で変更が続いています。主な変更は次の3つです。
- 所得税の壁が178万円に:令和8年度税制改正(2026年3月31日成立)で、基礎控除104万円+給与所得控除74万円=178万円となりました。令和8年分の所得税から適用されますが、毎月の源泉徴収は年内は変わらず、2026年12月の年末調整でまとめて精算されます
- 扶養控除・配偶者控除の上限が136万円に:前回記事で紹介した123万円から、さらに引き上げられています
- 130万円の壁は「契約ベース」の判定に:2026年4月から、社会保険の扶養認定は労働条件通知書などの契約内容で年収を見込むようになり、残業代など事前に見込めない賃金は含めないことになりました
| 年収の壁 | 種類 | 内容 | 2026年の状況 |
|---|---|---|---|
| 106万円 | 社会保険(本人加入) | 51人以上の会社で勤め先の社会保険に加入 | 2026年10月撤廃。週20時間で判定 |
| 130万円 | 社会保険(扶養) | 配偶者などの扶養から外れる | 金額は据え置き。2026年4月から契約ベースで判定。通勤手当などの諸手当は含む |
| 136万円 | 税金(扶養控除・配偶者控除) | 家族が扶養控除・配偶者控除を受けられる上限 | 令和8年分から(前回記事時点は123万円) |
| 150万円 | 社会保険(扶養) | 19歳以上23歳未満(配偶者を除く)の扶養の上限 | 2025年10月から継続 |
| 178万円 | 所得税(本人) | 本人に所得税がかかり始める目安 | 令和8・9年分の特例を含む水準(前回記事時点は160万円) |
※住民税がかかり始める年収は所得税とは別の基準で、自治体によっても異なります。
大学生のお子さんがいるご家庭は、150万円の壁についてまとめた記事もあわせてご覧ください。
7. 2027年10月からは小さな会社も段階的に対象になる
今回残された「勤め先51人以上」という条件も、2027年10月から段階的に引き下げられ、2035年10月には撤廃される予定です。
| 時期 | 対象となる会社(厚生年金被保険者数) |
|---|---|
| 2027年10月 | 36人以上 |
| 2029年10月 | 21人以上 |
| 2032年10月 | 11人以上 |
| 2035年10月 | 企業規模の条件を撤廃(10人以下も対象) |
※人数は従業員の総数ではなく、原則として厚生年金保険の被保険者数(正社員など)で数えます。パートなど短時間労働者は含みません。
重要な分岐点:中小企業にとっての本番は2027年10月
今回の10月の撤廃で直接の影響を受けるのは、すでに51人以上の会社だけです。しかし約1年後の2027年10月には36人以上の会社が対象になり、その後も数年おきに対象が広がります。パートさんを多く雇用している中小企業は、シフトの組み方や人件費の見通しを今から考えておく必要があります。
8. 立場別:いま確認すべきこと
扶養内で働き続けたいパートの方
- 勤め先の正社員などの人数(厚生年金被保険者数)が51人以上か確認する
- 51人以上なら、契約上の週の所定労働時間を20時間未満に保つ
- あわせて130万円の壁(通勤手当を含む契約上の年収)を超えないよう確認する
51人以上の会社で週20時間以上働いているパートの方
- すでに加入済みなら、今回の撤廃で変わることはほぼありません
- 未加入のままなら、10月以降の加入手続きについて勤め先に確認する
- どうせ加入するなら、時間を増やして手取りを取り戻す選択肢も検討する
小規模な会社で働くパートの方
- 2027年10月以降、勤め先が対象になる時期を確認しておく
- 会社が保険料調整制度を使う予定かどうかも聞いておくと安心です
パートを雇用している中小企業の経営者
- 自社の厚生年金被保険者数を確認し、対象になる時期を把握する
- パートさんの契約上の所定労働時間を一覧にして、週20時間前後の人を洗い出す
- 保険料調整制度の利用を前提に、本人負担がどれくらい軽くなるかを説明できるようにしておく
9. よくある質問
10. まとめ
まとめ
- 2026年10月1日に撤廃されたのは「月額8.8万円以上」という賃金要件だけ
- 最低賃金で週20時間働けば8.8万円を超えるため、実際に影響を受ける人は限られる
- これからの判断基準は「勤め先51人以上」×「契約上の週20時間以上」
- 加入すると年15万円前後の負担があるが、年金の上乗せや休業中の給付が得られる
- 保険料調整制度で、対象の会社では本人負担が最大3年間軽くなる
- 税金の壁は178万円、扶養控除は136万円、社会保険の扶養は130万円(契約ベース判定)
- 2027年10月から36人以上の会社に広がり、2035年10月には企業規模の条件が撤廃される
「年収の壁」は、税金と社会保険でそれぞれ別のルールが動いているため、ニュースの見出しだけでは判断を誤りやすいテーマです。今回の撤廃で、社会保険については「金額」から「時間」へと考え方がはっきり切り替わりました。まずは勤め先の人数と契約書の労働時間を確認し、そのうえで家族全体の手取りと将来の年金をあわせて考えてみてください。
個別のケースで判断に迷う場合は、勤め先の担当者や年金事務所、社会保険労務士に相談するのが確実です。
参考リンク
- 日本年金機構:2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました
- 日本年金機構:2026(令和8)年10月から、健康保険・厚生年金保険の保険料調整制度が始まりました
- 日本年金機構:保険料調整制度とは
- PSRネットワーク:「賃金要件の撤廃」の施行期日を「令和8年10月1日」と決定
- 佐藤グループ:短時間労働者の厚生年金「賃金要件」を2026年10月に撤廃へ
- 生命保険文化センター:短時間労働者の厚生年金適用について知りたい
- 協会けんぽ:令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます
- ソリマチ:2026年4月より130万円の壁の要件緩和へ。社保の被扶養者認定取扱いの変更点を解説
- taxlabor:年収の壁178万円はいつから?毎月の手取りが増えない理由と年末調整での精算
- マネーフォワード クラウド:年末調整2026年(令和8年)の変更点をわかりやすく解説
※本記事は2026年10月4日時点の公表情報をもとに作成しています。
※社会保険料の試算は、協会けんぽ令和8年度の全国平均健康保険料率9.90%、子ども・子育て支援金率0.23%、厚生年金保険料率18.3%を用いた40歳未満の概算です。実際の金額は加入する健康保険、都道府県、標準報酬月額の等級、端数処理により異なります。
※将来の年金増加額は、老齢厚生年金の報酬比例部分の計算式(標準報酬月額×5.481/1000×加入月数)による概算で、制度改正や賞与の有無により変わります。
※保険料調整制度の本人負担額(月6,000円台)は、負担割合表をもとにした試算値です。
※税金の各基準(178万円・136万円)は令和8・9年分の特例を含む水準で、令和10年分以降は変わる予定です。