取引先からサイバー保険への加入を求められたものの、保険料がいくらかかるのか見当がつかない。そんな中小企業の経営者や総務担当の方は少なくありません。
ネットで調べると「年10万円から」「年100万円は必要」など、書いてある金額がばらばらです。
しかも、補償額をいくらにすればよいのかも、なかなか判断がつきません。
日本損害保険協会の2025年の調査では、中小企業のサイバー保険の加入率は8.8%でした。火災保険の58.6%と比べると、備えは大きく遅れています。
今回は、保険会社が公開している保険料の例と、警察庁などの被害額データをもとに、
サイバー保険の相場と、補償額・保険料の決め方を整理します。
この記事でわかること
- サイバー保険料を決める3つの要素
- 売上高・業種別の年間保険料の実例(損保ジャパンの公開例)
- 補償額をいくらにすべきかの考え方と目安
- 契約前に確認すべき「費目ごとの上限」と「身代金の扱い」
- 保険料を抑える具体的な方法(対策の申告・団体制度)
- 取引先からの要請とSCS評価制度の最新スケジュール
先に結論
- 売上5億円の会社なら、年6万〜17万円が目安です。ただしIT業は約119万円と桁が変わります(損保ジャパンの公開例)。
- 補償額は総額5,000万〜1億円が一つの目安です。ランサムウェア被害では、調査・復旧費が1,000万円を超えた組織が6割でした。
- 保険料は、セキュリティ対策を整えてから見積もるほど下がりやすくなります。商工会議所の団体制度なら最大68%の割引もあります。

目次
1. 保険料は「売上高・業種・セキュリティ対策」の3つでほぼ決まる
サイバー保険には定価がなく、会社ごとに個別に計算されます。計算の材料になるのは、主に売上高、業種、セキュリティ対策の状況です。
売上高が大きいほど、事故で止まったときの損失や、漏れる情報の量が大きくなります。
そのため、売上に比例して保険料も上がるのが基本です。
業種は、扱う情報や取引先への影響で差がつきます。
とくにシステム開発やクラウドサービスを提供するIT業は、顧客の業務まで止めるおそれがあるため高くなります。
損保ジャパンは、保険料が事業内容とセキュリティに関する告知内容によって変わると明記しています。
同じ売上・業種でも、対策が進んでいる会社ほど安くなる仕組みです。
これに、補償額(支払限度額)と自己負担額の選び方が加わって、最終的な保険料が決まります。
2. 売上5億円なら年6.2万〜16.5万円、IT業だけは119万円
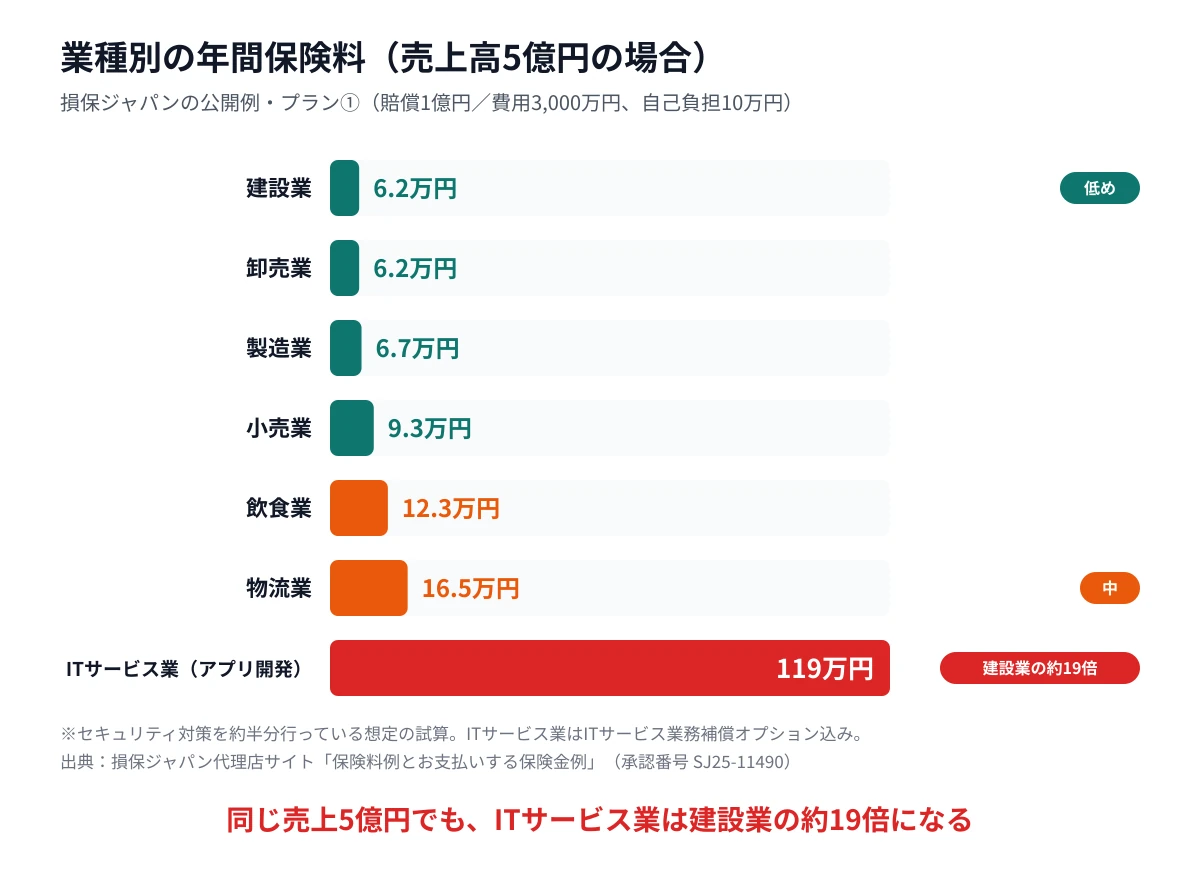
損保ジャパンの公開例では、売上5億円の会社の年間保険料は、IT業を除けば6.2万〜16.5万円でした。補償は賠償1億円・費用3,000万円、自己負担10万円のプランです。
この例は、申告するセキュリティ対策を「約半分程度」行っている想定で計算されています。
売上5億円と30億円の業種別保険料(年額)
| 業種 | 売上5億円 プラン① | 売上5億円 プラン② | 売上30億円 プラン① | 売上30億円 プラン② |
|---|---|---|---|---|
| 建設業 | 62,000円 | 107,000円 | 125,000円 | 216,000円 |
| 卸売業 | 62,000円 | 107,000円 | 125,000円 | 216,000円 |
| 製造業 | 67,000円 | 117,000円 | 138,000円 | 238,000円 |
| 小売業 | 93,000円 | 160,010円 | 188,000円 | 325,000円 |
| 飲食業 | 123,000円 | 213,000円 | 250,000円 | 432,000円 |
| 物流業 | 165,000円 | 284,000円 | 334,000円 | 577,000円 |
| ITサービス業(アプリ開発) | 1,190,000円 | 1,828,000円 | 2,418,000円 | 3,713,000円 |
プラン①:賠償1億円・費用3,000万円/プラン②:賠償5億円・費用1億円。いずれも自己負担額10万円、海外売上なし、1年一括払い。ITサービス業はITサービス業務補償オプション込み。出典:損保ジャパン代理店サイト「保険料例とお支払いする保険金例」
売上が6倍になっても、保険料は約2倍にとどまる
売上5億円と30億円を比べると、保険料はどの業種でもおおむね2倍です。売上に単純比例するわけではないので、規模の大きい会社ほど売上あたりの負担は軽くなります。
補償を厚くしたプラン②でも、プラン①の約1.7倍です。
補償額を5倍に増やしても、保険料は5倍にはなりません。
業種による差は最大で約19倍
同じ売上5億円でも、IT業は建設業の約19倍の保険料になります。IT業は自社の不具合が顧客のシステム停止につながるため、専用のオプションを付けて試算されているからです。
飲食業や物流業は、建設業の2〜3倍です。
顧客の決済情報や、止まったときに取引先へ影響が広がる業務を抱えていることが反映されていると考えられます。
「年30万〜100万円」という相場情報は、条件を確かめてから使う
ネット上の相場記事には、数億円規模の会社で年30万〜100万円と書かれたものもあります。上の公開例と比べるとかなり高めです。
差が出る主な理由は、業務停止の損失(喪失利益)を補うオプションの有無や、補償額、対策状況の想定の違いです。
金額だけを比べず、どんな条件の数字なのかを必ず確認してください。
3. 補償額は1件の事故費用から逆算し、5,000万〜1億円を目安にする
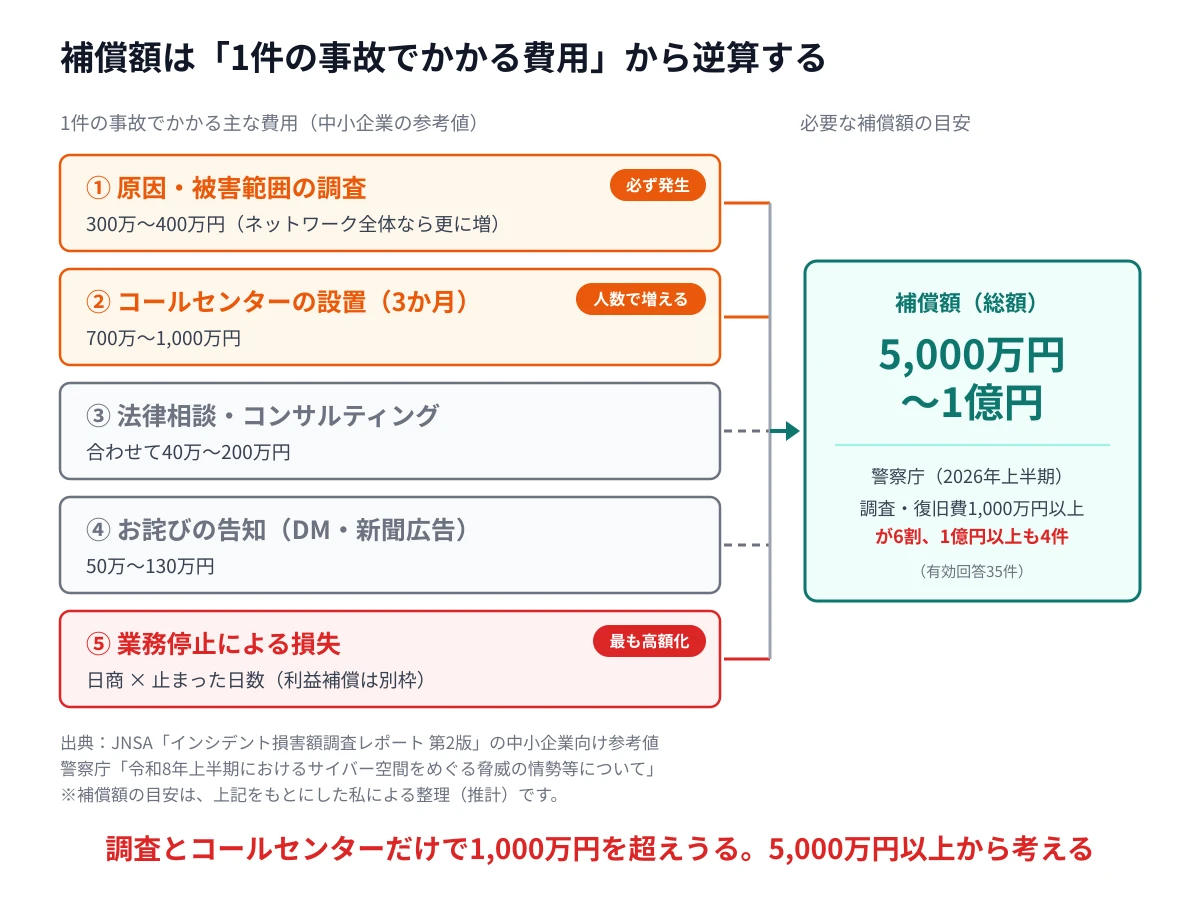
補償額は「1回の事故で最悪いくらかかるか」から逆算して決めます。大きすぎれば保険料の無駄になり、小さすぎれば肝心なときに足りません。
ランサムウェア被害の6割が、調査・復旧に1,000万円以上かかっている
警察庁によると、2026年上半期のランサムウェア被害は123件で、半期として過去最多でした。そのうち79件、約6割が中小企業です。
調査・復旧費用を答えた35件のうち、1,000万円以上かかったのは21件で6割にのぼります。
1億円以上かかった組織も4件ありました。
バックアップから元に戻せなかった組織も7割を超えています。
バックアップ自体が暗号化されるケースが多く、「バックアップがあるから大丈夫」とは言えません。
2026年秋に国内で相次いだ不正アクセスの事例は、こちらにまとめています。
調査とコールセンターだけで1,000万円を超えうる
JNSAのレポートでは、中小企業の事故対応費用の参考値が項目ごとに示されています。主なものは次のとおりです。
| 項目 | 中小企業での参考値 |
|---|---|
| 事故原因・被害範囲の調査 | 300万〜400万円 |
| コールセンター(3か月) | 700万〜1,000万円 |
| 法律相談 | 30万〜100万円 |
| コンサルティング | 10万〜100万円 |
| お詫びの告知 | DM1万人で約130万円、地方紙の新聞広告で約50万円 |
出典:JNSA「インシデント損害額調査レポート 第2版」(2024年2月)。被害額は一例として示された参考値です。
ここに、業務が止まっている間の売上の損失が加わります。
日商が100万円の会社が2週間止まれば、それだけで1,000万円を超えます。
これらを積み上げると、総額5,000万〜1億円が補償額の一つの目安になります。JNSAが調査したランサムウェア被害組織の平均被害額も、約2,386万円でした。
4. 契約前に「費目ごとの上限」と「身代金は対象外」を確認する
保険料と補償総額だけで選ぶと、事故のときに思ったほど支払われないことがあります。契約前に次の3点を確認してください。
契約前に確認する3点
- 調査費・復旧費・見舞金などに、総額とは別の上限が付いていないか
- ランサムウェアの身代金は補償されないこと
- 告知書に書いた対策が、実態と合っているか
総額1億円でも、費目ごとに上限が付いていることがある
サイバー保険は複数の補償をまとめた商品で、費目ごとに内枠の上限が設けられている場合があります。総額に余裕があっても、内枠を超えた分は自己負担です。
たとえば調査費用の内枠が3,000万円で、実際に4,500万円かかったとします。
この場合、差額の1,500万円は自社負担です(数値は仮の例)。
見舞金も「1人あたり〇円まで」と決まっていることが多いので、顧客数が多い会社ほど注意が必要です。
身代金は日本のサイバー保険では補償されない
ランサムウェアの攻撃者に支払った身代金は、日本のサイバー保険の対象になりません。日本損害保険協会もそう説明しています。
保険で出るのは、調査・復旧・休業などの費用です。
「いざとなれば保険で身代金を払えばいい」という考えは成り立たないので、自力で復旧できる備えが前提になります。
告知を実態より良く書くと、支払われないおそれがある
加入時に申告するセキュリティ対策は、実態どおりに書くことが大切です。実際より良く書くと、事故後の調査で食い違いが見つかったとき、
保険金の支払いが問題になるおそれがあります。
あわせて、VPN機器などの更新を長く放置していないかも確認しておきましょう。
警察庁の統計でも、侵入経路の約5割がVPN機器でした。
5. 保険料を下げる近道は、対策の申告と団体制度の活用
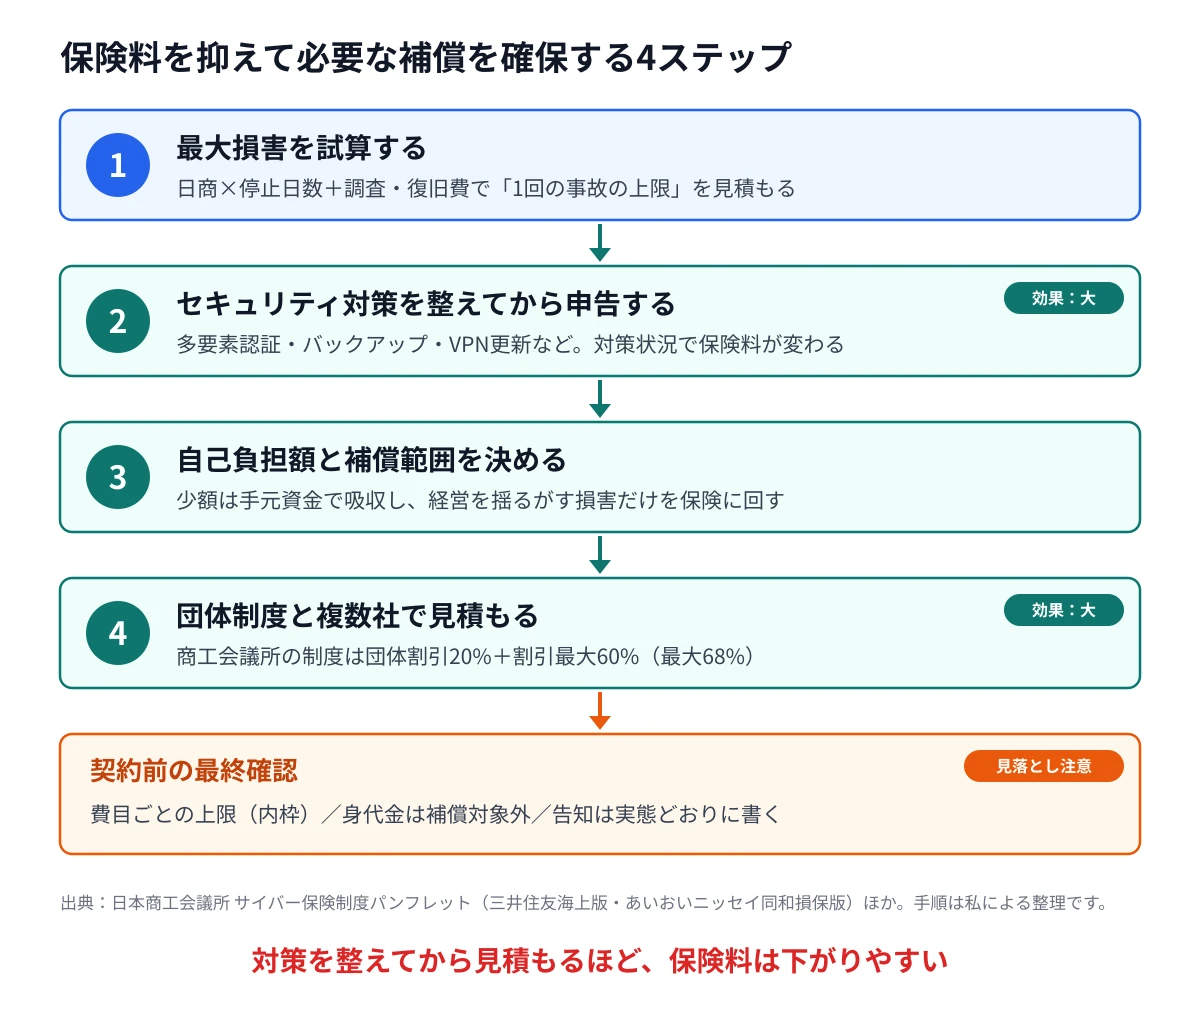
保険料を抑えながら必要な補償を確保するには、順番が大切です。次の4ステップで進めると、無駄なく加入できます。
ステップ1:最大損害を試算する
3章の方法で、1回の事故でかかる費用の上限を見積もります。
これが補償額を決める基準になります。
ステップ2:セキュリティ対策を整えてから申告する
保険料を下げるのに最も効くのは、対策を整えたうえで申告することです。商工会の制度(損保ジャパン)では、セキュリティ対策確認シートの提出で最大60%以上の割引になると案内されています。
多要素認証の導入、オフラインを含むバックアップ、VPN機器の更新は、保険料にも被害の大きさにも効く基本の対策です。
月額数百円から始められる中小企業向けの対策は、こちらで紹介しています。
ステップ3:自己負担額と補償範囲を決める
自己負担額を上げると保険料は下がります。
少額の損失は手元資金で吸収し、経営を揺るがす大きな損害だけを保険に回す考え方です。
業務停止の損失を補うオプションは保険料が上がりますが、売上がシステムに大きく依存する会社では検討する価値があります。
ステップ4:団体制度と複数社で見積もる
商工会議所の会員なら、日本商工会議所のサイバー保険制度で大きな割引が受けられます。三井住友海上版やあいおいニッセイ同和損保版では、団体割引20%と割引確認シートによる割引を合わせて最大68%です。
個別契約の見積もりとも比べて、補償内容と保険料のバランスがよいものを選びましょう。
6. 取引先の要請は強まる一方、SCS評価制度は2027年1〜3月頃に申請開始
大手企業が取引先にセキュリティ対策や保険加入を求める動きが広がっています。中小企業を踏み台にして大手企業を狙う攻撃が多発しているためです。
こうした要請をそろえるため、国は「SCS評価制度」を整備しています。
取引先に求める対策の水準を★の段階で示し、共通の基準で確かめられるようにする制度です。
経済産業省によると、申請の受付開始は令和8年度末頃(2027年1〜3月頃)の予定です。
★の取得は任意ですが、取引の条件として使われる可能性があります。
★の取得と保険料割引の連動は、現時点で公式には決まっていない
SCS評価制度の★を取ると保険料が安くなる、という公式の仕組みは、2026年11月時点で確認できませんでした。ただし、★の要件にある対策の多くは、保険の告知で問われる対策と重なります。
★の準備を進めれば、結果として保険料の割引にもつながりやすいと考えられます。
割引の扱いは、保険会社や代理店に個別に確認してください。
よくある質問
売上が数千万円の小規模事業者でも、サイバー保険は必要ですか?
顧客の個人情報や取引先の情報を預かっているなら、検討する価値があります。
保険料は売上に応じて下がるため、小規模なら負担も小さくなります。
商工会議所・商工会の団体制度や、セキュリティサービスに付いている小額の補償も選択肢です。
保険に入れば、セキュリティ対策はしなくてもよいですか?
いいえ。保険はお金の損失を補うもので、業務停止や取引先の信用低下そのものは防げません。
対策が少ないほど保険料も高くなるため、対策と保険はセットで考えるのが基本です。
ランサムウェアで業務が止まった間の売上の損失も補償されますか?
商品によっては、オプションを付けると補償されます。
損保ジャパンの場合、喪失利益や営業継続費用はオプションで付ける補償です。
基本補償だけでは対象にならないことがあるので、見積もりのときに確認してください。
役員個人が損害賠償を求められた場合も、サイバー保険で出ますか?
サイバー保険は、主に会社が負う損害賠償や事故対応費用を補償する保険です。
役員個人への賠償請求は、会社役員賠償責任保険(D&O保険)で備える領域になります。
まとめ
まとめ
- 保険料は売上高・業種・セキュリティ対策の3つでほぼ決まる
- 売上5億円なら年6.2万〜16.5万円、IT業は約119万円(損保ジャパンの公開例)
- 補償額は事故費用から逆算し、総額5,000万〜1億円が目安
- 費目ごとの上限、身代金は対象外、告知の正確さを契約前に確認する
- 対策を整えて申告し、商工会議所などの団体制度も比べると保険料を抑えられる
サイバー保険は、相場を知って条件を比べれば、中小企業でも無理なく備えられる保険です。
まずは自社の売上・業種・対策状況を整理し、見積もりを取るところから始めてみてください。
村上ドットプロでは、AI導入支援に加えて、サイバーセキュリティに関する無料相談も受け付けています。社員のスマホ利用ルールづくりや、従業員向けの注意喚起についてもお気軽にご相談ください。
-

広島のAIコンサルタント|中小企業のAI導入支援 ムラカミドットプロ
当サイトのURLを装った偽サイトが確認されています。Googleには対応してもらいました。まだBing検索には残っているので今すこしお気をつけ下さい。 広島の中小企業向け AI導入支援 AIを、社員ま ...
続きを見る
参考リンク
- 損保ジャパン代理店:保険料例とお支払いする保険金例
- 損保ジャパン代理店:サイバー保険(補償内容・オプション)
- 警察庁:令和8年上半期におけるサイバー空間をめぐる脅威の情勢等について
- 日本損害保険協会:中小企業におけるリスク意識・対策実態調査2025
- JNSA:インシデント損害額調査レポート 第2版
- 日本商工会議所:サイバー保険制度パンフレット(三井住友海上版)
- 全国商工会連合会:商工会の情報セキュリティサポート保険(損保ジャパン)
- 経済産業省:サプライチェーン強化に向けたセキュリティ対策評価制度(SCS評価制度)
- IPA:SCS評価制度の詳細情報
- innovatopia:サイバー保険で出るもの・出ないもの(身代金の扱い)
※保険料例は、損保ジャパン代理店サイトに掲載の試算(承認番号SJ25-11490、2025年12月17日)で、セキュリティ対策を約半分行っている想定の金額です。実際の保険料は告知内容や契約条件で変わります。
※加入率は、日本損害保険協会が中小企業の経営者・従業員1,050名(損害保険契約関係者)を対象に行ったインターネット調査の結果です。
※警察庁の調査・復旧費用の割合は、ランサムウェア被害企業等のうち有効回答35件をもとにしたものです。
※JNSAの費用は、ヒアリングと公開情報をもとに一例として示された参考値です。平均被害額約2,386万円は、同協会の被害組織アンケート(速報版、2023年10月)でのランサムウェア被害組織の平均です。
※補償額の目安(5,000万〜1億円)は、上記データをもとにした私による推計で、保険会社の公式な推奨額ではありません。
※記事の内容は2026年11月12日時点の情報です。